
Le projet de loi de financement de la sécurité sociale (PLFSS) et le projet de loi de finances (PLF) pour 2027 prévoient une révolution du régime social et fiscal actuel des indemnités de rupture du contrat de travail.
Ces projets de loi instaurent en effet un plafond d’exonération unique fixé à 1 PASS (48.060 € en 2026), aussi bien pour l’impôt sur le revenu que pour les cotisations sociales. Au-delà, l’indemnité serait intégralement imposable et soumise à cotisations.
Les plafonds actuels, plus élevés et différents selon les régimes, seraient supprimés.
La mesure toucherait toutes les ruptures : licenciement, rupture conventionnelle individuelle ou collective, PSE, dommages-intérêts, indemnité de conciliation prud’homale et transactions (protocole ou décision de justice).
Nous sommes donc à la veille d’une révolution.
Cette réforme, issue des conclusions d’un rapport de l’IGAS sur le régime socio-fiscal des indemnités de rupture, parait inéluctable dans le contexte actuel de l’état des finances publiques, quelque soit le gouvernement qui sera à la manœuvre pour appliquer le prochain budget… ou le suivant.
Le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027
Le PLFSS pour 2027, dans sa version déposée le 1er octobre 2026 à l’Assemblée nationale pour une 1ère lecture, contient un article 6 ainsi rédigé :
« Article 6
[Simplifier le régime social applicable aux indemnités
de rupture du contrat de travail]
I – Le code de la sécurité sociale est ainsi modifié :
1° Les 5° et 5° bis du III de l’article L.136-1-1 sont remplacés par deux alinéas ainsi rédigés :
« 5° Dans la limite de la valeur annuelle du plafond défini à l’article L. 241-3 du présent code, les indemnités, y compris celles dont le versement est ordonné par le juge ou prévu par une transaction en réparation d’un préjudice distinct ou non de la perte de rémunération, qui sont attribuées au titre de la rupture du contrat de travail des salariés, de la cessation des fonctions des agents publics ou de la cessation forcée des fonctions des mandataires sociaux.
« Les dispositions de l’alinéa précédent ne sont pas applicables aux mandataires sociaux percevant des indemnités dont le montant cumulé, le cas échéant à plusieurs titres, excède cinq fois la valeur annuelle du plafond mentionné à l’article L. 241-3 et aux autres personnes mentionnées à l’alinéa précédent lorsque ce montant cumulé excède dix fois cette même valeur ; ».
(…)
II – Les dispositions du I. s’appliquent pour les indemnités attribuées au titre de ruptures prenant effet à compter du 1er janvier 2027. »
En l’état, le projet de loi prévoit donc un plafond d’exonération unique fixé à 1 PASS (48.060 € en 2026) pour les cotisations sociales.
Le projet de loi de finances prévoit le même plafond pour l’impôt sur le revenu.
Au-delà de 48.060 €, les indemnités de rupture seraient donc imposables et soumises à cotisations.
L’exposé des motifs de l’article 6 du PLFSS
L’exposé des motifs se révèle particulièrement instructif sur les raisons pouvant conduire à la mise en place de cette réforme :
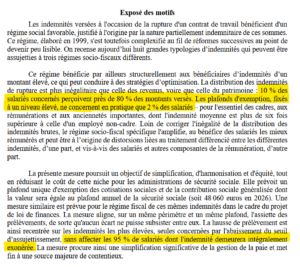
L’origine de cette réforme : un rapport de l’IGAS et de l’IGF
L’Inspection Générale des Affaires Sociales (IGAS) et l’Inspection Générale des Finances (IGF) GAS et l’IGF ont évalué le régime social et fiscal des indemnités de rupture du contrat de travail dans le cadre de l’examen triennal des niches sociales (loi organique du 14 mars 2022).
En 2024, ces indemnités de rupture ont représenté 9 milliards d’euros, versés à plus de 800 000 salariés.
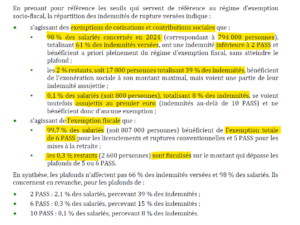
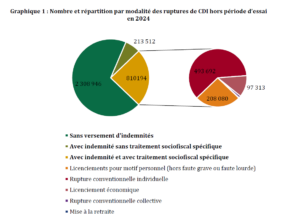
Source : Rapport IGAS IGF – octobre 2025
Dans sa synthèse, ce rapport fournit des données particulièrement instructives et éclairantes sur les enjeux de la réforme envisagée.
Les indemnités de rupture d’un contrat de travail à durée indéterminée, hors démission ou départ volontaire en retraite, ont représenté 9 Md€ en 2024, versés à 811.000 salariés.
Ces indemnités (indemnité de licenciement, de rupture conventionnelle et de mise à la retraite pour l’essentiel) bénéficient d’un régime d’exemption fiscale et sociale dont le cadre a été élaboré en 1999.
Ce régime trouve sa justification originelle dans le fait que ces indemnités réparent au moins pour partie le préjudice né de la rupture du contrat de travail imposée au salarié.
Toutefois, l’émergence des formes de rupture du contrat de travail d’un commun accord, au premier chef la rupture conventionnelle introduite en 2008, a amoindri la portée de cette justification.
Le préjudice est en effet moins évident dans le cas de ruptures d’un commun accord que dans celui de ruptures unilatérales du fait de l’employeur.
Le régime d’exemption fiscale et sociale des indemnités de rupture s’est complexifié au cours des 25 dernières années, au point d’en être aujourd’hui peu lisible pour les salariés comme pour les employeurs.
Même s’il prévoyait dès l’origine des traitements spécifiques à certaines situations (écarts d’assiette entre cotisations sociales et CSG–CRDS, régime plus favorable pour les licenciements collectifs que pour les licenciements individuels), il était fondé sur une cohérence entre exemptions fiscale et sociale, qui s’est altérée à la fin de la décennie 2000 : des règles de plafonnement des exemptions plus restrictives ont été introduites dans la sphère sociale alors que les règles fiscales ont peu évolué.
La complexité du régime socio-fiscal des indemnités de rupture résulte également des différences significatives de traitement de situations proches. Celles-ci donnent lieu à des comportements d’optimisation, s’agissant par exemple du régime des mises en retraite (comparé à celui applicable aux départs volontaires), de la rupture conventionnelle collective ou des indemnités versées dans le cadre de transaction ou d’une conciliation devant le bureau des prud’hommes.
Par ailleurs, le régime d’exemption applicable aux ruptures conventionnelles individuelles a fait l’objet d’évolutions successives qui en altèrent la cohérence.
Alors que le régime socio-fiscal était initialement aligné sur celui des indemnités de licenciement, la partie exemptée de cotisations a été assujettie à compter de 2013 au forfait social à un taux de 20 % et depuis 2023, à une cotisation patronale spécifique à un taux majoré à 30 %, qui efface en grande partie l’exemption sur le périmètre couvert par les lois de financement de la sécurité sociale (cotisations aux régimes obligatoires de base, CSG et CRDS).
L’incidence pour les finances publiques du régime d’exemption est significative, actuellement estimée à 1,3 Md€ dont 0,3Md€ pour la dépense fiscale et 1,1 Md€ pour la partie sociale. Elle n’est pas pleinement documentée.
L’exemption est considérée comme une niche sociale pour sa totalité mais comme une dépense fiscale pour partie seulement. La qualification de niche ou de dépense fiscale est de fait en partie conventionnelle et, s’agissant de la partie sociale, l’absence de droits ouverts en contrepartie d’une partie des cotisations exemptées pourrait conduire à discuter cette qualification.
Sans remettre en cause la définition de la dépense fiscale et de la niche sociale, mais en en ajustant les assiettes et ou les taux, la mission estime le coût global de l’exemption à 1,9 Md€, dont 0,4 Md€ pour le régime fiscal et 1,5 Md€ pour le régime social.
Le régime social des indemnités de rupture applicable en 2026 (schématique)
Cotisations sociales : les indemnités sont exonérées dans la limite de la fraction exonérée d’impôts, avec un plafond fixé à 2 PASS (96.120 € en 2026).
Au-delà de 10 PASS (480.600 €), l’indemnité est soumise aux cotisations dès le premier euro. Pour les mandataires sociaux, ce seuil est de 5 PASS.
CSG/CRDS : seule la plus petite des deux sommes suivantes est exonérée :
-
- le montant légal ou conventionnel de l’indemnité de rupture,
- la fraction exonérée de cotisations (soit dans la limite de 2 PASS).
En pratique, la CSG/CRDS est due sur tout ce qui dépasse le minimum légal ou conventionnel.
Contribution patronale spécifique de 40 % : Elle s’applique à la fraction exonérée de cotisations pour les Ruptures conventionnelles et les mises à la retraite.
Ainsi, l’article L.136-1-1 du Code de la sécurité sociale prévoit actuellement que :
« I.-La contribution prévue à l’article L.136-1 (i.e. les cotisations sociales) est due sur toutes les sommes, ainsi que les avantages et accessoires en nature ou en argent qui y sont associés, dus en contrepartie ou à l’occasion d’un travail, d’une activité ou de l’exercice d’un mandat ou d’une fonction élective, quelles qu’en soient la dénomination ainsi que la qualité de celui qui les attribue, que cette attribution soit directe ou indirecte.
(…)
II.-L’assiette de la contribution inclut notamment :
(…)
III.-Par dérogation au I, sont exclus de l’assiette de la contribution mentionnée à l’article L.136-1 les revenus suivants :
(…)
5° a) Indépendamment de leur assujettissement à l’impôt sur le revenu, les indemnités versées à l’occasion de la rupture du contrat de travail, dans la limite du plus petit des montants suivants :
–le montant prévu par la convention collective de branche, l’accord professionnel ou interprofessionnel ou la loi si ce dernier est le plus élevé, ou, en l’absence de montant légal ou conventionnel pour le motif concerné, le montant de l’indemnité légale ou conventionnelle de licenciement ;
-le montant fixé en application du 7° du II de l’article L.242-1 du présent code (i.e. 2 PASS).
Toutefois, les indemnités versées à l’occasion de la rupture du contrat de travail d’un montant supérieur à dix fois le plafond annuel défini par l’article L.241-3 sont intégralement assujetties ;
(…)
Les indemnités d’un montant supérieur à dix fois le plafond annuel mentionné à l’article L. 241-3 sont intégralement assujetties. »
Pour lire le PLFSS 2027 sur le site de l’Assemblée nationale : cliquez ici
Pour lire le Rapport de l’IGAS : cliquez ici
Pour lire le PLF 2027 sur le site de l’Assemblée nationale : cliquez ici